Les subventions publiques ne suffisent plus à faire croître le parc de logements hors marché au rythme qu’exige la crise du logement. Les organismes sont de plus en plus appelés à composer aussi avec du capital privé à mission sociale. Encore faut-il être prêts à le recevoir, et ce travail commence bien avant de frapper à la porte d’un investisseur.
Neuf organismes sur dix ne seraient pas encore prêts à ce type de partenariat. Tiré d’une étude du Centre menée au Canada atlantique, ce chiffre ne remet pas en cause la qualité de leur travail : il témoigne plutôt d’un secteur qui a toujours compté sur le financement public pour faire avancer ses projets.
Cet article s’inscrit dans la série de webinaires de partage des connaissances du Centre, qui explore des modèles qui ont fait leurs preuves et donne la parole aux personnes qui les rendent possibles. Le 22 octobre 2026, nos invités étaient Lena Courcol, directrice des acquisitions, et Garth Davis, associé chez New Market Funds (NMF). Leur message est clair : être prêt à investir n’est pas d’abord une affaire de jargon financier, mais de gouvernance, de relations avec des partenaires et de franchise devant le risque.
Pourquoi le capital à mission entre dans la conversation
Le financement public reste la pièce maîtresse du logement communautaire. Le contexte économique est incertain, certaines provinces réduisent déjà leurs investissements et les programmes ciblent de plus en plus les organismes les mieux outillés. Le Fonds canadien de protection des loyers, par exemple, exige une préqualification : l’organisme doit démontrer qu’il comprend le montage financier et qu’il saura exploiter l’immeuble à long terme.
C’est là que NMF intervient. Fondé en 2013, cet investisseur d’impact est détenu à 51% par un organisme de bienfaisance et à 49% par les membres de son équipe. Il réunit plus de 90 investisseurs (fondations, institutions financières et particuliers) et combine leur capital à des fonds publics, philanthropiques et communautaires. Il a ainsi aidé ses partenaires à retirer du marché près de 1 700 logements et contribué à plus de 1 500 logements neufs ou rénovés. « Nous servons à la fois les communautés et les investisseurs. Ce sont les deux faces d’une même pièce », résume Garth Davis.
Changer de logique
Pour Lena Courcol, la différence entre un programme de subvention gouvernementale et un investissement en capital tient au fait que le premier finance un objectif et le second, un plan d’affaires. Avec une subvention, on demande à l’organisme s’il livrera le projet, alors qu’avec un investissement, on lui demande en plus si le projet générera assez de liquidités pour rembourser le capital.
Le processus change aussi. Une demande de subvention suit une ligne droite : on attend l’appel, on dépose le dossier, puis on attend la réponse. Un investissement repose sur une relation de confiance qui se construit dans le temps, pour pouvoir agir vite quand l’occasion se présente. La relation se poursuit d’ailleurs après la signature, avec un suivi régulier de l’état des loyers, du taux d’inoccupation, de la couverture de la dette et des dépenses en capital.
Le changement le plus contre-intuitif touche le risque. « Les investisseurs s’attendent à ce que vous leur disiez ce qui pourrait mal tourner et comment vous allez y faire face, plutôt que de le cacher, explique Lena Courcol. Ce n’est pas une faiblesse. C’est une occasion de bâtir votre crédibilité. »
Être prêt à accueillir un investissement, c’est donc pouvoir démontrer à la fois la pertinence sociale du projet, sa viabilité financière et la capacité de l’organisme à le gérer dans la durée.
Les signes d’une organisation prête
Avant même d’examiner un projet, NMF se penche sur trois fondements de l’organisme.
D’abord la cohérence et l’agilité dans la gouvernance. La direction générale, la direction financière et la présidence du conseil d’administration donnent-elles la même réponse à la question « pourquoi cette transaction, pourquoi maintenant? » L’organisme peut-il trancher rapidement, en quelques semaines, quand vient une occasion d’acquisition? Sait-on qui signera la lettre d’intention et qui pourra lever les conditions de l’offre? Dans l’immobilier, le temps presse.
Le deuxième fondement est la culture financière, au sens de savoir où l’on en est. L’organisme produit-il chaque mois des états financiers comparés au budget et ventilés par immeuble? La direction surveille-t-elle régulièrement ses liquidités, le service de la dette et l’endettement de son portefeuille?
Et le troisième est la planification à long terme. Un plan sur cinq ans, par exemple, dont les ambitions de croissance s’appuient sur des ressources réalistes.
Risque, impact, rendement : la grille d’un investisseur
Chaque investisseur a sa propre grille, rappele Garth Davis. Celle de NMF repose sur trois piliers.
Le risque compte à lui seul 32 critères. Ils portent sur le partenaire, le marché, le projet, le financement et, surtout, la sortie : comment récupérer le capital tout en garantissant que l’immeuble restera hors marché à perpétuité? C’est souvent par là que NMF commence. Le conseil de Garth Davis aux organismes : comprenez les risques que vous prenez et ceux que vous demandez à l’investisseur de prendre.
L’impact compte dix éléments répartis en trois volets : l’abordabilité, les dimensions sociales et l’environnement. C’est ici que les investisseurs diffèrent le plus. Certains tiennent à l’ancrage local, d’autres à des populations précises, comme les nouveaux arrivants ou les anciens combattants. D’où l’importance d’écouter avant de démarrer un partenariat.
Le rendement, enfin, s’inscrit sur un continuum. Certains investisseurs se contentent de récupérer leur mise. D’autres acceptent un rendement inférieur au marché. D’autres encore, comme NMF, visent un rendement au taux du marché, ajusté au risque. Plus le rendement est élevé, plus le capital disponible est abondant. Garth Davis souligne toutefois la tension : ce rendement peut réduire l’abordabilité des logements.
Dans un montage type, NMF apporte environ 7% du financement, aux côtés d’une hypothèque de premier rang (environ 60%) et de sources publiques, philanthropiques ou communautaires (environ 33%). Dans la plupart de ses transactions, du moins au départ, l’organisme n’a pas à apporter de mise de fonds.
Un dernier éclairage : un investisseur gère un portefeuille qui bouge au gré des marchés et de ses propres limites. Un refus ne veut donc pas nécessairement signifier que votre projet n’est pas bon. C’est peut-être qu’il ne correspond pas aux critères courants de son portefeuille. Rien n’empêche que vous fassiez affaires avec lui pour une autre opportunité.
Ce qui fait hésiter, ce qui rassure
Un projet prometteur n’est pas toujours viable. Lena Courcol a énuméré les signaux d’alerte qu’elle rencontre le plus souvent : des loyers modélisés au prix du marché avec un taux d’inoccupation trop optimiste, des hausses de loyer supérieures à ce que la loi permet, des coûts d’exploitation sous-estimés ou un écart de financement «à combler plus tard». Un risque de plus en plus fréquent : une hypothèque à taux avantageux qui arrive à échéance dans un ou deux ans, sans plan de refinancement.
À l’inverse, certains signaux inspirent confiance : un financement municipal déjà obtenu, des discussions amorcées avec la SCHL, un gestionnaire immobilier expérimenté, un projet proportionné à l’équipe et, surtout, la transparence. Un organisme qui sait annoncer tôt une mauvaise nouvelle rassure davantage que celui qui «se met la tête dans le sable».
En milieu rural ou dans les petites villes, les investisseurs comme NMF ajustent leur analyse. Ce dernier a notamment investi à Summerside, à l’Île-du-Prince-Édouard, et à New Glasgow, en Nouvelle-Écosse. Les questions pertinentes dans ce contexte sont à savoir si la demande dépend d’un seul employeur, si les locataires ont accès aux services essentiels, si les coûts fixes se répartissent sur assez de logements. Être prêt, dans un petit marché, c’est être réaliste sur le coût par logement et parfois mettre des services en commun avec d’autres organismes.
Good Shepherd : la relation avant la transaction
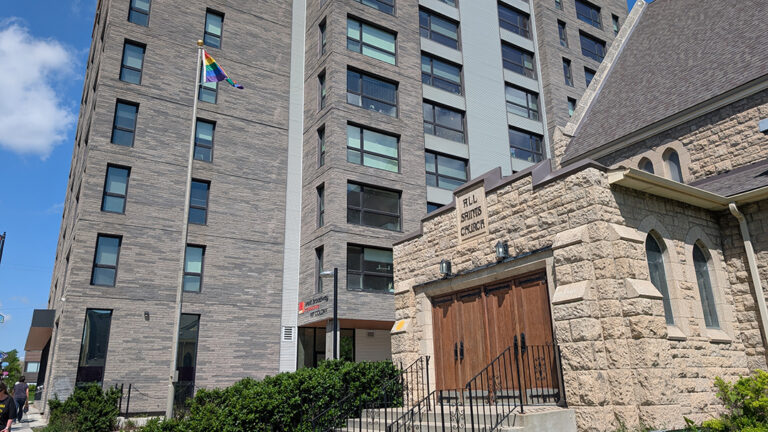
En 2025, NMF et Good Shepherd Non-Profit Homes ont acquis ensemble un immeuble de 40 logements au 100, avenue Tyndall, dans le quartier Parkdale, à Toronto. La transaction s’est conclue rapidement, mais elle était préparée depuis longtemps.
Les deux partenaires avaient déjà étudié plusieurs immeubles ensemble, sans succès. NMF avait aussi accompagné l’organisme dans sa demande au programme d’acquisition de la Ville de Toronto (MURA). «Ce processus nous a permis de bâtir une relation, de sorte que lorsque la bonne occasion s’est présentée, les deux parties étaient prêtes à agir», raconte Lena Courcol.
Quand NMF a repéré l’immeuble, mis en vente par un propriétaire privé, il l’a proposé à son partenaire avec un montage qui ne lui demandait aucune mise de fonds : une hypothèque de premier rang, le capital de NMF et le financement municipal. Les ingrédients du succès? Un organisme établi depuis plus de 40 ans, un conseil engagé, une direction stable, une capacité à décider vite et de solides liens avec des services de soutien aux locataires. Les tentatives ratées n’étaient pas du temps perdu : c’est là que la relation s’est construite.
Ce que d’autres organismes peuvent en retenir
Tout ne se transpose pas tel quel : chaque investisseur a ses critères, et les programmes publics varient d’une province à l’autre. Mais quatre repères valent partout :
- S’aligner. Le conseil, la direction et l’équipe financière doivent s’entendre sur leur tolérance au risque, leurs ambitions de croissance et le type de capital qu’ils sont prêts à accepter. Il faut ensuite chercher des investisseurs qui partagent cette mission.
- Développer son agilité avant d’en avoir besoin. Désignez dès maintenant qui repère les occasions, qui gère les actifs et qui entretient les relations avec les investisseurs.
- Savoir où l’on en est. Faites le point sur votre plan d’affaires, la capacité de votre équipe, vos actifs et vos états financiers. « Vous avez sûrement déjà beaucoup d’éléments en place », rassure Lena Courcol.
- Bâtir ses relations tôt. Ces montages réunissent toujours plusieurs partenaires : municipalité, SCHL, bailleurs de fonds et investisseurs. Plus vous ouvrez de portes tôt, plus votre projet a de chances d’aboutir.
Le capital à mission ne remplace pas le financement public : il le complète. Encore faut-il que les organismes apprennent à parler la langue de ceux qui le détiennent. Cette langue s’apprend, une relation à la fois.
Prêts à faire le premier pas?
Visionnez le webinaire complet et ses diapositives sur le site du Centre. Vous y entendrez aussi les réponses aux questions du public sur le rendement attendu, les projets de nouveaux logements et les activités de NMF.
À lire aussi : Les investisseurs privés sont prêts à investir dans le logement communautaire. Êtes-vous prêt à saisir l’occasion?